
Drept fiscal · ANAF · Deductibilitate cheltuieli
ANAF controlează bunurile de lux trecute pe firmă — ce verifică inspectorii, ce cheltuieli riscă să fie respinse și cum te pregătești înainte să apară la ușă
Începând cu 1 octombrie 2026, ANAF a lansat o campanie de verificări punctuale la societățile care au achiziționat bunuri de lux sau au realizat amenajări de agrement fără o justificare legată de activitatea economică. Mașini scumpe, vile, piscine și terenuri de sport trecute pe firmă intră în vizorul inspectorilor. Explicăm ce verifică ANAF, când cheltuielile sunt nedeductibile, ce sancțiuni apar și ce poți face acum dacă ești în această situație.
Ce a anunțat ANAF pe 1 octombrie 2026
Agenția Națională de Administrare Fiscală a informat că va desfășura acțiuni de verificări punctuale asupra societăților care au achiziționat bunuri de lux și au dezvoltat amenajări de agrement.
Bunurile de lux înregistrate în patrimoniul firmelor vor fi analizate din perspectiva utilizării lor efective. Construcțiile sau amenajările de agrement realizate de societăți vor fi verificate în același mod, cu atenție deosebită asupra celor amplasate la reședințele asociaților sau administratorilor.
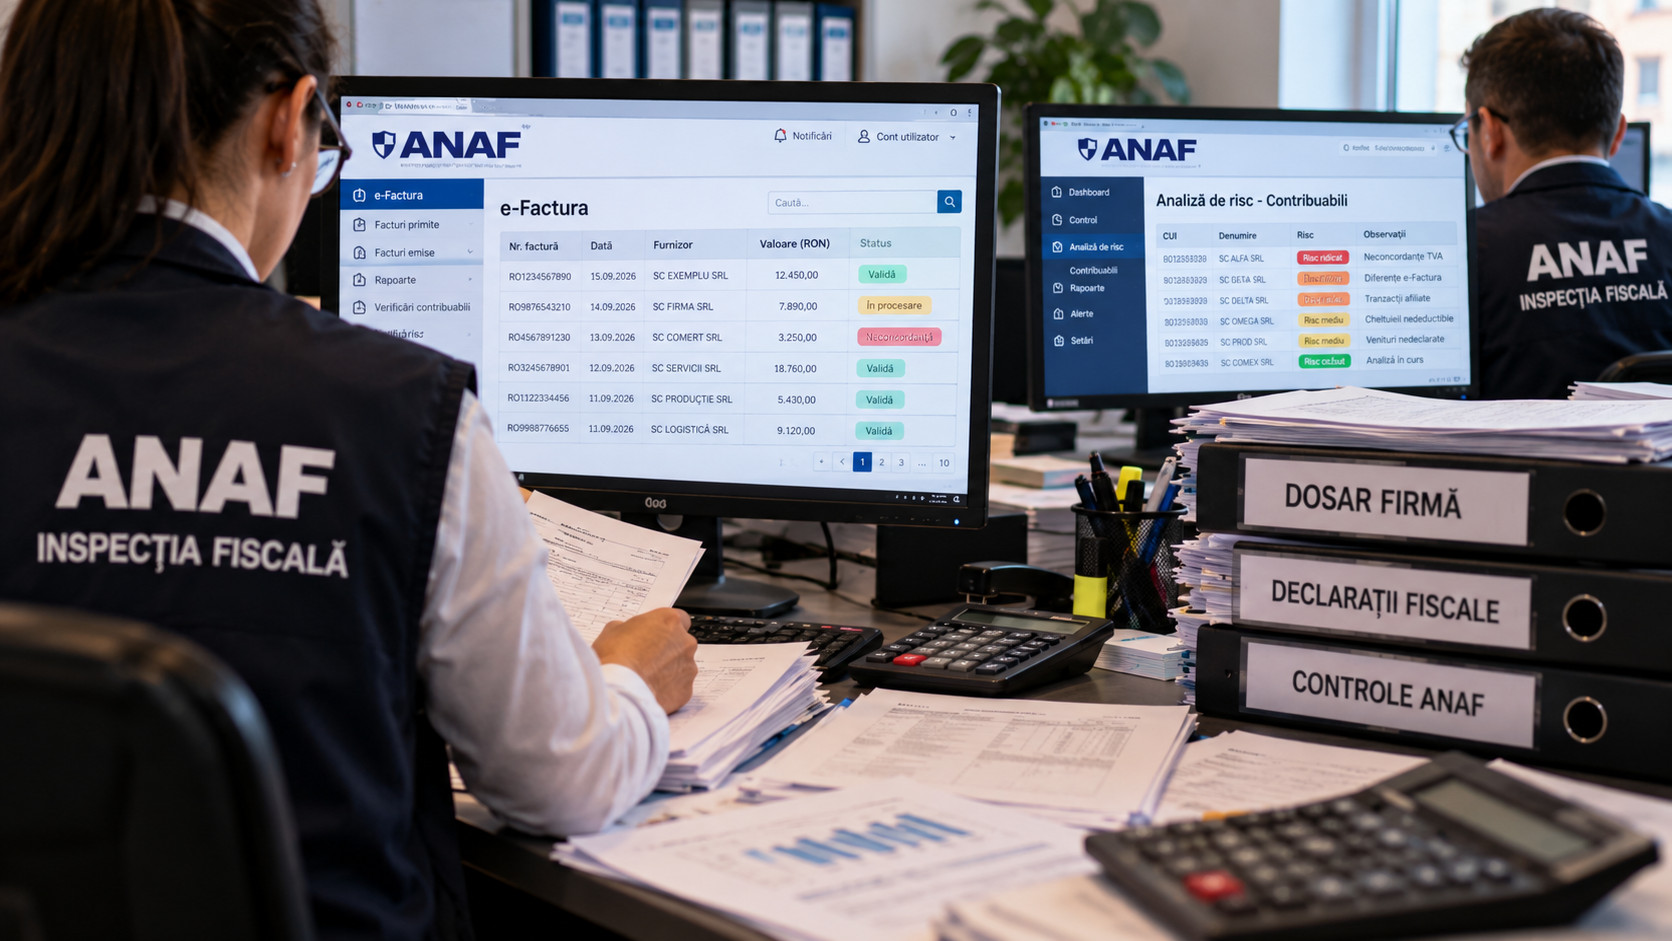
Acțiunile au la bază analize de risc realizate prin corelarea informațiilor din declarațiile fiscale, fișierele standard de control fiscal D406 — SAF-T și facturile transmise prin sistemul RO e-Factura. Cu alte cuvinte, ANAF nu bate aleatoriu la uși — selectează firmele după o analiză de date care combină trei surse: ce ai declarat, ce ai raportat în SAF-T și ce facturi ai emis sau primit prin e-Factura.
Ce verifică concret inspectorii
Verificările vor urmări dacă achiziția este justificată de obiectul de activitate, corectitudinea exercitării dreptului de deducere a TVA și a deducerii cheltuielilor la calculul impozitului pe profit — amortizare, întreținere, combustibil, reparații — precum și tratamentul fiscal al avantajelor acordate asociaților, administratorilor sau angajaților prin folosirea personală a acestor bunuri.
Concret, inspectorii vor analiza patru aspecte distincte:
- Justificarea economică a achiziției. Bunul are legătură cu obiectul de activitate al firmei? O firmă de turism care cumpără o ambarcațiune are o justificare evidenta. O firmă de consultanță care cumpără un iaht — mai puțin.
- Deductibilitatea TVA. TVA-ul plătit la achiziție a fost dedus? Dacă bunul nu servește activității economice a firmei, deducerea de TVA este nejustificată și va fi respinsă — cu obligația de restituire plus dobânzi și penalități.
- Deductibilitatea cheltuielilor de exploatare. Amortizarea bunului, cheltuielile de întreținere, combustibilul, reparațiile — toate sunt deduse ca cheltuieli ale firmei? Dacă bunul este folosit în scop personal, aceste cheltuieli nu sunt deductibile la calculul impozitului pe profit.
- Avantajele în natură. Dacă asociatul sau administratorul folosește personal bunul firmei — o mașină, o locuință, o piscină — această utilizare constituie un avantaj în natură care trebuie evaluat și impozitat. ANAF va verifica dacă a fost declarat și dacă s-au plătit contribuțiile sociale aferente.
Ce tipuri de bunuri intră în vizor
ANAF nu a publicat o listă exhaustivă, dar din comunicatul oficial și din practica anterioară a inspecțiilor fiscale, sunt vizate în principal:
- Autoturisme de lux înregistrate pe firmă și utilizate preponderent de asociați sau administratori în scop personal
- Proprietăți imobiliare — vile, apartamente de vacanță, case de oaspeți — achiziționate de firmă și folosite de conducere
- Amenajări de agrement: piscine, terenuri de tenis sau fotbal, săli de fitness, saune — în special când sunt amplasate la reședința asociaților sau administratorilor
- Ambarcațiuni, aeronave mici, vehicule de teren de valoare ridicată
- Opere de artă, bijuterii sau alte bunuri de valoare înregistrate în activele firmei
ANAF precizează că nu toate achizițiile de acest tip impun risc fiscal. Societățile care desfășoară efectiv activități în scopul investițiilor derulate — precum cele de turism, agrement, închiriere, servicii hoteliere sau sportive — pot deduce, în condițiile legii, cheltuielile aferente bunurilor utilizate în activitatea economică.
Ce sancțiuni apar dacă ANAF constată nereguli
- Recalificarea cheltuielilor ca nedeductibile — impozit pe profit suplimentar de 16% din suma recalificată, plus dobânzi de 0,02% pe zi și penalitate de nedeclarare de 25% din suma datorată suplimentar.
- Respingerea deducerii de TVA — suma de TVA dedusă nejustificat devine creanță fiscală, cu aceleași dobânzi și penalități.
- Impozitarea avantajelor în natură — dacă ANAF stabilește că utilizarea personală a bunului constituie avantaj salarial nedeclarat, se calculează impozit pe venit și contribuții sociale (CAS + CASS) asupra valorii avantajului, din sarcina angajatorului.
- Amenzi contravenționale pentru nedeclararea avantajelor în natură sau pentru erori în declarațiile fiscale — între 500 și 27.000 de lei, în funcție de gravitate.
- Sesizare penală în cazurile grave — evaziune fiscală (art. 9 din Legea 241/2005), cu pedepse de la 2 la 8 ani de închisoare, dacă prejudiciul depășește 100.000 euro și faptele au caracter intenționat.
Ce poți face acum — conformarea voluntară înainte de control
Contribuabilii care constată că au dedus nejustificat TVA sau cheltuieli aferente acestor bunuri pot depune declarații rectificative înainte de demararea verificărilor. Conformarea voluntară permite corectarea erorilor cu costuri mai reduse decât în cazul obligațiilor stabilite în urma unui control.
Concret, aceasta înseamnă că dacă depui o declarație rectificativă și plătești diferența înainte ca ANAF să înceapă controlul la tine, penalitățile pot fi semnificativ reduse față de ce ai plăti dacă neregulile sunt descoperite de inspectori. Regulile diferă în funcție de momentul rectificării față de momentul inspecției — un avocat fiscal poate calcula rapid care este scenariul cel mai avantajos.
Pe lângă rectificare, există câteva lucruri practice de făcut acum:
- Documentează utilizarea bunului în scopul activității economice — foi de parcurs pentru autoturisme, contracte de utilizare, dovezi că bunul servește clienților sau procesului de producție, nu conducerii firmei.
- Verifică dacă avantajele în natură sunt declarate corect — dacă administratorul folosește mașina firmei și în scop personal, această utilizare trebuie evaluată și declarată ca avantaj salarial.
- Consultă un avocat sau consultant fiscal specializat înainte de a lua orice decizie — rectificarea precipitată poate crea uneori mai multe probleme decât rezolvă, dacă nu este bine fundamentată.
Surse: ANAF — comunicat oficial 1 octombrie 2026; JURIDICE.ro — 1 octombrie 2026; Curs de Guvernare — 1 octombrie 2026; Gazarul.ro — 1 octombrie 2026; GDS.ro — 1 octombrie 2026; PlayTech.ro — 2 octombrie 2026; Codul fiscal, art. 25 (cheltuieli deductibile), art. 297 (dreptul de deducere TVA); Legea 241/2005 privind evaziunea fiscală.
Concluzie
Campania ANAF din octombrie 2026 nu este o surpriză — este continuarea unui trend clar din ultimii ani, în care fiscul corelează din ce în ce mai eficient datele din SAF-T, e-Factura și declarații pentru a identifica discrepanțe. Bunurile de lux trecute pe firmă sunt una dintre zonele clasice de risc fiscal, pentru că granița dintre „necesar activității economice" și „avantaj personal" este adesea interpretabilă.
Dacă ai astfel de bunuri în patrimoniul firmei, acum este momentul potrivit pentru o revizie internă — nu când inspectorul este deja la ușă.